Jak zrobić budżet domowy i utrzymać kontrolę nad finansami?
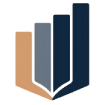
Najszybciej uporządkujesz finanse, gdy w jednym miejscu zbierzesz dochody netto, spiszesz wydatki stałe i zmienne, a potem przypiszesz im konkretne kwoty na najbliższy miesiąc. To prosty plan, który pozwala natychmiast zobaczyć, czy wpływy pokrywają koszty życia, oszczędności oraz cele. Od tej chwili wystarczy systematycznie monitorować wydatki, porównywać plan z rzeczywistością i regularnie korygować założenia. Taki sposób działania daje realną kontrolę nad finansami i buduje trwałe poczucie bezpieczeństwa.
Czym jest budżet domowy?
To plan finansowy obejmujący przychody, wydatki oraz cele oszczędnościowe w określonym czasie, najczęściej miesiąca lub roku. W praktyce budżet domowy to zestawienie wszystkich wpływów i kosztów, ułożone w kategorie tak, aby było jasne, ile pieniędzy możesz przeznaczyć na bieżące potrzeby, ile na przyjemności, a ile na oszczędności czy spłatę zobowiązań.
Jego zadaniem jest nie tylko podsumowanie liczb. Najważniejsza jest odpowiedź na pytanie, czy Twoje dochody wystarczają na koszty życia oraz odkładanie środków na przyszłość i realizację celów finansowych. Dzięki temu szybko zauważysz ewentualne niedopasowania i wprowadzisz zmiany tam, gdzie da się je przeprowadzić.
Jak przygotować dane wyjściowe?
Najpierw określ realny dochód netto, czyli kwotę na rękę po potrąceniu podatków i składek. To ten poziom wpływów wyznacza górny limit wydatków i zabezpiecza przed deficytem już na starcie. Zbierz wszystkie źródła dochodu w gospodarstwie, w tym wynagrodzenia, świadczenia oraz dodatkowe wpływy, aby poznać pełny obraz możliwości finansowych.
Następnie spisz wydatki. Podziel je na kategorie stałe i zmienne. Wydatki stałe to koszty powtarzalne, takie jak mieszkanie, media, raty kredytów czy abonamenty transportowe. Wydatki zmienne dotyczą codziennej konsumpcji oraz zakupów okazjonalnych, na przykład żywności, paliwa, rozrywki czy innych pozycji, które mogą różnić się miesiąc do miesiąca.
Do listy dodaj pozycje nieregularne i nieprzewidziane, aby uwzględnić realne ryzyko dodatkowych kosztów. W ten sposób unikniesz sytuacji, w której budżet jest napięty wyłącznie na papierze, a pierwsze nieplanowane wydatki psują cały plan.
Na czym polega zasada 50/30/20?
To prosta metoda podziału dochodu netto na trzy główne części. 50 procent przeznaczasz na potrzeby, 30 procent na zachcianki, a 20 procent na oszczędności lub spłatę długów. Taki układ porządkuje priorytety i ułatwia podejmowanie codziennych decyzji zakupowych bez poczucia chaosu.
W praktycznej kalkulacji przy dochodzie netto 6000 zł proporcje wyglądają następująco: około 3000 zł trafia na potrzeby, 1800 zł na zachcianki, a 1200 zł na oszczędności lub zobowiązania. Struktura jest czytelna i pozwala szybko sprawdzić, czy najważniejsze kategorie mieszczą się w zdrowych przedziałach.
Warto również pozostawić 5 do 10 procent dochodów jako pulę bez konkretnego przeznaczenia. Taka rezerwa na drobne, nieprzewidziane potrzeby podnosi odporność planu na wahania cen i nagłe zmiany w codziennych kosztach.
Dlaczego warto dodać poduszkę finansową i rezerwy na nieregularne wydatki?
Poduszka finansowa to zabezpieczenie na wypadek utraty dochodu lub nagłych, większych wydatków. Jej budowa jest elementem higieny finansowej, ponieważ minimalizuje konieczność zadłużania się w sytuacjach awaryjnych i stabilizuje przepływy pieniężne.
Oprócz tego warto planować rezerwy na wydatki nieregularne. Dzięki temu koszty pojawiające się kilka razy w roku nie zaskoczą Cię i nie zaburzą rozkładu środków ustalonego na inne cele.
Gdzie szukać elastyczności w wydatkach?
Kluczowa jest struktura kosztów. Im wyższy udział wydatków stałych, tym mniejsza elastyczność budżetu i mniejsze pole manewru w razie podwyżek cen lub spadku dochodów. Dlatego warto utrzymywać stałe zobowiązania na rozsądnym poziomie i rozważać ich optymalizację, gdy tylko to możliwe.
Elastyczność zwiększają kategorie zmienne, które da się szybciej dostosować. Systematyczne notowanie wydatków pomaga zauważyć pozycje, w których koszty rosną nieproporcjonalnie do potrzeb oraz pozwala ograniczać te obszary bez obniżania jakości życia.
Jak monitorować i aktualizować plan co miesiąc?
Po przygotowaniu planu konieczne jest regularne śledzenie wydatków. Notuj transakcje na bieżąco, a co miesiąc porównuj plan z wykonaniem. Analiza odchyleń wskaże miejsca, w których potrzeba korekty. Celem nie jest perfekcja, lecz przewidywalność i świadome decyzje.
Wnioski z porównań przekładaj na kolejne miesiące. Gdy widać nadmiarowe koszty, ogranicz je. Gdy realizacja celów oszczędnościowych idzie zbyt wolno, wzmocnij te pozycje. Aktualizuj założenia w odpowiedzi na zmiany cen, dochodów oraz sytuacji życiowej, aby utrzymać stałą kontrolę nad finansami.
Co oznaczają dane o przeciętnych budżetach w USA?
W przytoczonych danych amerykańskie gospodarstwo domowe w 2023 roku uzyskało 101 805 USD dochodu przed opodatkowaniem i wydało 77 280 USD. W innym zestawieniu średnie roczne wydatki wyniosły 78 535 USD, co daje około 6545 USD miesięcznie. Te liczby pokazują, jak znacząca część wpływów pochłaniana jest przez koszty stałe i bieżącą konsumpcję.
Około 50 procent gospodarstw przeznacza ponad 30 procent miesięcznego dochodu brutto na czynsz lub ratę kredytu mieszkaniowego. Wysokie koszty mieszkania ograniczają przestrzeń na pozostałe kategorie i utrudniają budowanie oszczędności. Wniosek jest prosty. Dbałość o umiarkowany udział kosztów stałych zwiększa odporność finansów domowych i ułatwia długoterminowe planowanie.
Ile wynosi realny limit wydatków i jak go wyznaczyć?
Limit wyznacza dochód netto, bo to on odzwierciedla środki faktycznie dostępne do rozdysponowania. Po zsumowaniu wszystkich wpływów przypisz kwoty do kategorii, zaczynając od najważniejszych potrzeb, a kończąc na pozycjach niższego priorytetu. W ten sposób zapewniasz finansowanie podstawowych kosztów i celów oszczędnościowych już na etapie planu.
Kategorie powinny odzwierciedlać priorytety krótko- i długoterminowe. Gdy pojawiają się nowe cele, struktura budżetu powinna zostać odpowiednio dostosowana. Dzięki temu budżet domowy pozostaje narzędziem, które wspiera decyzje i porządkuje kierunki wydatkowania środków.
Czy i kiedy korygować budżet?
Korekta jest elementem procesu zarządzania, a nie wyjątkiem. Wprowadź ją zawsze wtedy, gdy zmieniają się dochody, koszty życia lub pojawiają się nowe obowiązki finansowe. Elastyczne podejście zmniejsza ryzyko spiętrzenia problemów i pomaga utrzymać kurs na cele mimo zmiennych warunków.
Mechanizm korekty można streścić w kilku krokach. Ograniczaj nadmiarowe wydatki wykryte podczas analizy, wzmacniaj pozycje oszczędnościowe oraz aktualizuj założenia, aby budżet odpowiadał aktualnej sytuacji. W ujęciu miesięcznym to cykl planowania, monitorowania, oceny i poprawy.
Jak ułożyć kompletne elementy budżetu?
Kompletność zapewnia lista następujących komponentów. Spis dochodów, podział wydatków na stałe i zmienne, rejestr oszczędności oraz inwestycji, zestaw celów finansowych wraz z priorytetami, rezerwy na potrzeby nieregularne oraz poduszka finansowa. Uzupełnieniem jest harmonogram monitorowania realizacji planu i reguły jego korygowania.
Tak zbudowany framework porządkuje przepływ pieniędzy i eliminuje przypadkowość decyzji. Ułatwia także wykrywanie tak zwanych uciekających kosztów, ponieważ regularne notowanie wydatków zwiększa świadomość i pokazuje miejsca, gdzie drobne decyzje sumują się do zauważalnych kwot.
Jaki plan działania wdrożyć od dziś?
- Zbierz wszystkie źródła dochodu i policz dochód netto gospodarstwa.
- Spisz pełną listę wydatków stałych i zmiennych, w tym pozycji nieregularnych.
- Ustal priorytety oraz cele krótko- i długoterminowe wraz z kwotami docelowymi.
- Zastosuj podział według 50 procent na potrzeby, 30 procent na zachcianki, 20 procent na oszczędności lub długi z pozostawieniem 5 do 10 procent na nieprzewidziane potrzeby.
- Monitoruj wykonanie każdego miesiąca, analizuj odchylenia i aktualizuj plan wraz ze zmianami cen i dochodów.
- Buduj poduszkę finansową i systematycznie wzmacniaj pozycje oszczędnościowe.
Podsumowanie. Co daje trwała kontrola nad finansami?
Przejrzysta struktura kosztów, pierwszeństwo wydatków stałych i celów, stałe monitorowanie oraz korekty sprawiają, że budżet domowy staje się praktycznym narzędziem do podejmowania decyzji, a nie wyłącznie zestawieniem liczb. Zyskujesz przewidywalność, ograniczasz stres, szybciej realizujesz cele i zachowujesz kontrolę nad finansami niezależnie od wahań w otoczeniu.
KnowledgeBooks.pl to polski portal dedykowany praktycznej wiedzy z zakresu rozwoju osobistego, biznesu, kariery, finansów i psychologii.